 Generated by AI


Penulis

Ketika dunia berbicara tentang krisis iklim, sektor energi selalu berdiri di barisan terdepan sebagai terdakwa utama. Di Indonesia, sektor energi terutama sektor pembangkit listrik merupakan penyumbang terbesar dari emisi gas rumah kaca nasional. Sektor energi pada tahun 2024 menyumbang sekitar 53 persen dari total emisi gas rumah kaca yang diproduksi dalam negeri (KLH 2026). Hal ini membuat transisi energi menjadi penting dalam menghadapi krisis iklim. Transisi energi bukan sekadar soal niat saja, tetapi menuntut pembongkaran struktur yang telah puluhan tahun dibangun di atas batu bara murah – struktur yang sebagaimana akan kita lihat, jauh lebih sulit dibongkar daripada dibangun.
Sejak Presiden Prabowo dilantik, beliau beberapa kali berbicara mengenai Net Zero Emission (NZE) serta transisi energi pada berbagai forum nasional dan internasional. Pencapaian NZE ditargetkan tercapai sebelum 2050, satu dekade lebih cepat dari komitmen resmi. Kemudian, Presiden dalam beberapa kesempatan menyampaikan target pemanfaatan 100 gigawatt (GW) pembangkit listrik tenaga surya (PLTS). Target ini disampaikan berulang sepanjang 2026, dari HUT Danantara, Forum Bisnis Indonesia–Jepang di Tokyo, KTT ASEAN, hingga Pidato Kenegaraan dan penyampaian RAPBN 2027. “Dalam waktu yang sesingkat-singkatnya kita akan membangun 100 gigawatt,” ujarnya. Meski tidak menyebut detail persis waktu pencapaian target, namun penulis beranggapan akan dicapai sebelum masa pemerintahan beliau selesai. Pada pidato kenegaraan, program 100 GW menjadi salah satu agenda prioritas untuk APBN 2027 dan bahkan memiliki target 33 GW pada akhir tahun 2026 (Kompas 2026). Pertanyaannya adalah apakah target 100 GW ini merupakan proyeksi yang realistis untuk dicapai, atau justru berisiko mengulang pola ketimpangan antara janji, dokumen perencanaan, serta realisasi yang selama ini mewarnai capaian bauran energi baru terbarukan nasional?
Berdasarkan dokumen resmi, Indonesia menargetkan NZE pada 2060 atau lebih cepat. Komitmen ini tertuang dalam dokumen Long-Term Strategy for Low Carbon and Climate Resilience 2050 (LTS-LCCR 2050) yang menjadi rujukan arah dekarbonisasi jangka panjang. Di dalamnya, transformasi bauran energi primer dicapai secara bertahap. Energi baru terbarukan (EBT) ditargetkan mencapai 23 persen pada 2025 dan 31 persen pada 2050, sementara batu bara ditekan bertahap namun tetap dipertahankan minimal 25 persen hingga 2050 (KLH 2021). Berdasarkan dokumen ini pun, Indonesia tidak menargetkan bauran EBT yang akan menggantikan sepenuhnya sumber energi dari batu bara. Untuk sektor kelistrikan, LTS-LCCR menetapkan target kapasitas pembangkit terbarukan yang spesifik dan angka inilah yang kelak menjadi tolok ukur paling jujur untuk menakar ambisi baru pemerintah.
Terdapat jarak yang tinggi antara janji saat pidato dan apa yang tertulis pada dokumen resmi. Rencana Usaha Penyediaan Tenaga Listrik (RUPTL) 2025–2034 yang merupakan dokumen perencanaan resmi PLN dan menjadi pedoman target, justru menunjukkan kesenjangan dengan ambisi yang disampaikan dalam pidato. Potensi EBT di Indonesia memang besar, total potensi EBT mencapai sekitar 443 GW, dengan surya sebagai yang terbesar mencapai 208 GW, jauh di atas hidro (94 GW), angin (61 GW), bioenergi (33 GW), dan panas bumi (30 GW) (PLN 2025). Dari sisi potensi belaka, target 100 GW surya jelas tertampung.
Berdasarkan data tahun 2025, kapasitas terpasang untuk surya baru mencapai 1,53 GW dari total EBT (KESDM 2026). Butuh sekitar 65 kali lipat untuk mencapai target 100 GW sesuai yang ditargetkan Presiden Prabowo. Ironisnya, target 100 GW tidak sejalan dengan dokumen RUPTL. Skenario paling agresif (Skenario Accelerating Renewable Energy Development/ARED) pun menargetkan dalam sepuluh tahun ke depan atau hingga 2034 tambahan pemanfaatan energi surya mencapai 17,1 GW. Masih sangat jauh dari target 100 GW atau bahkan 33 GW yang ditargetkan pada akhir 2026.
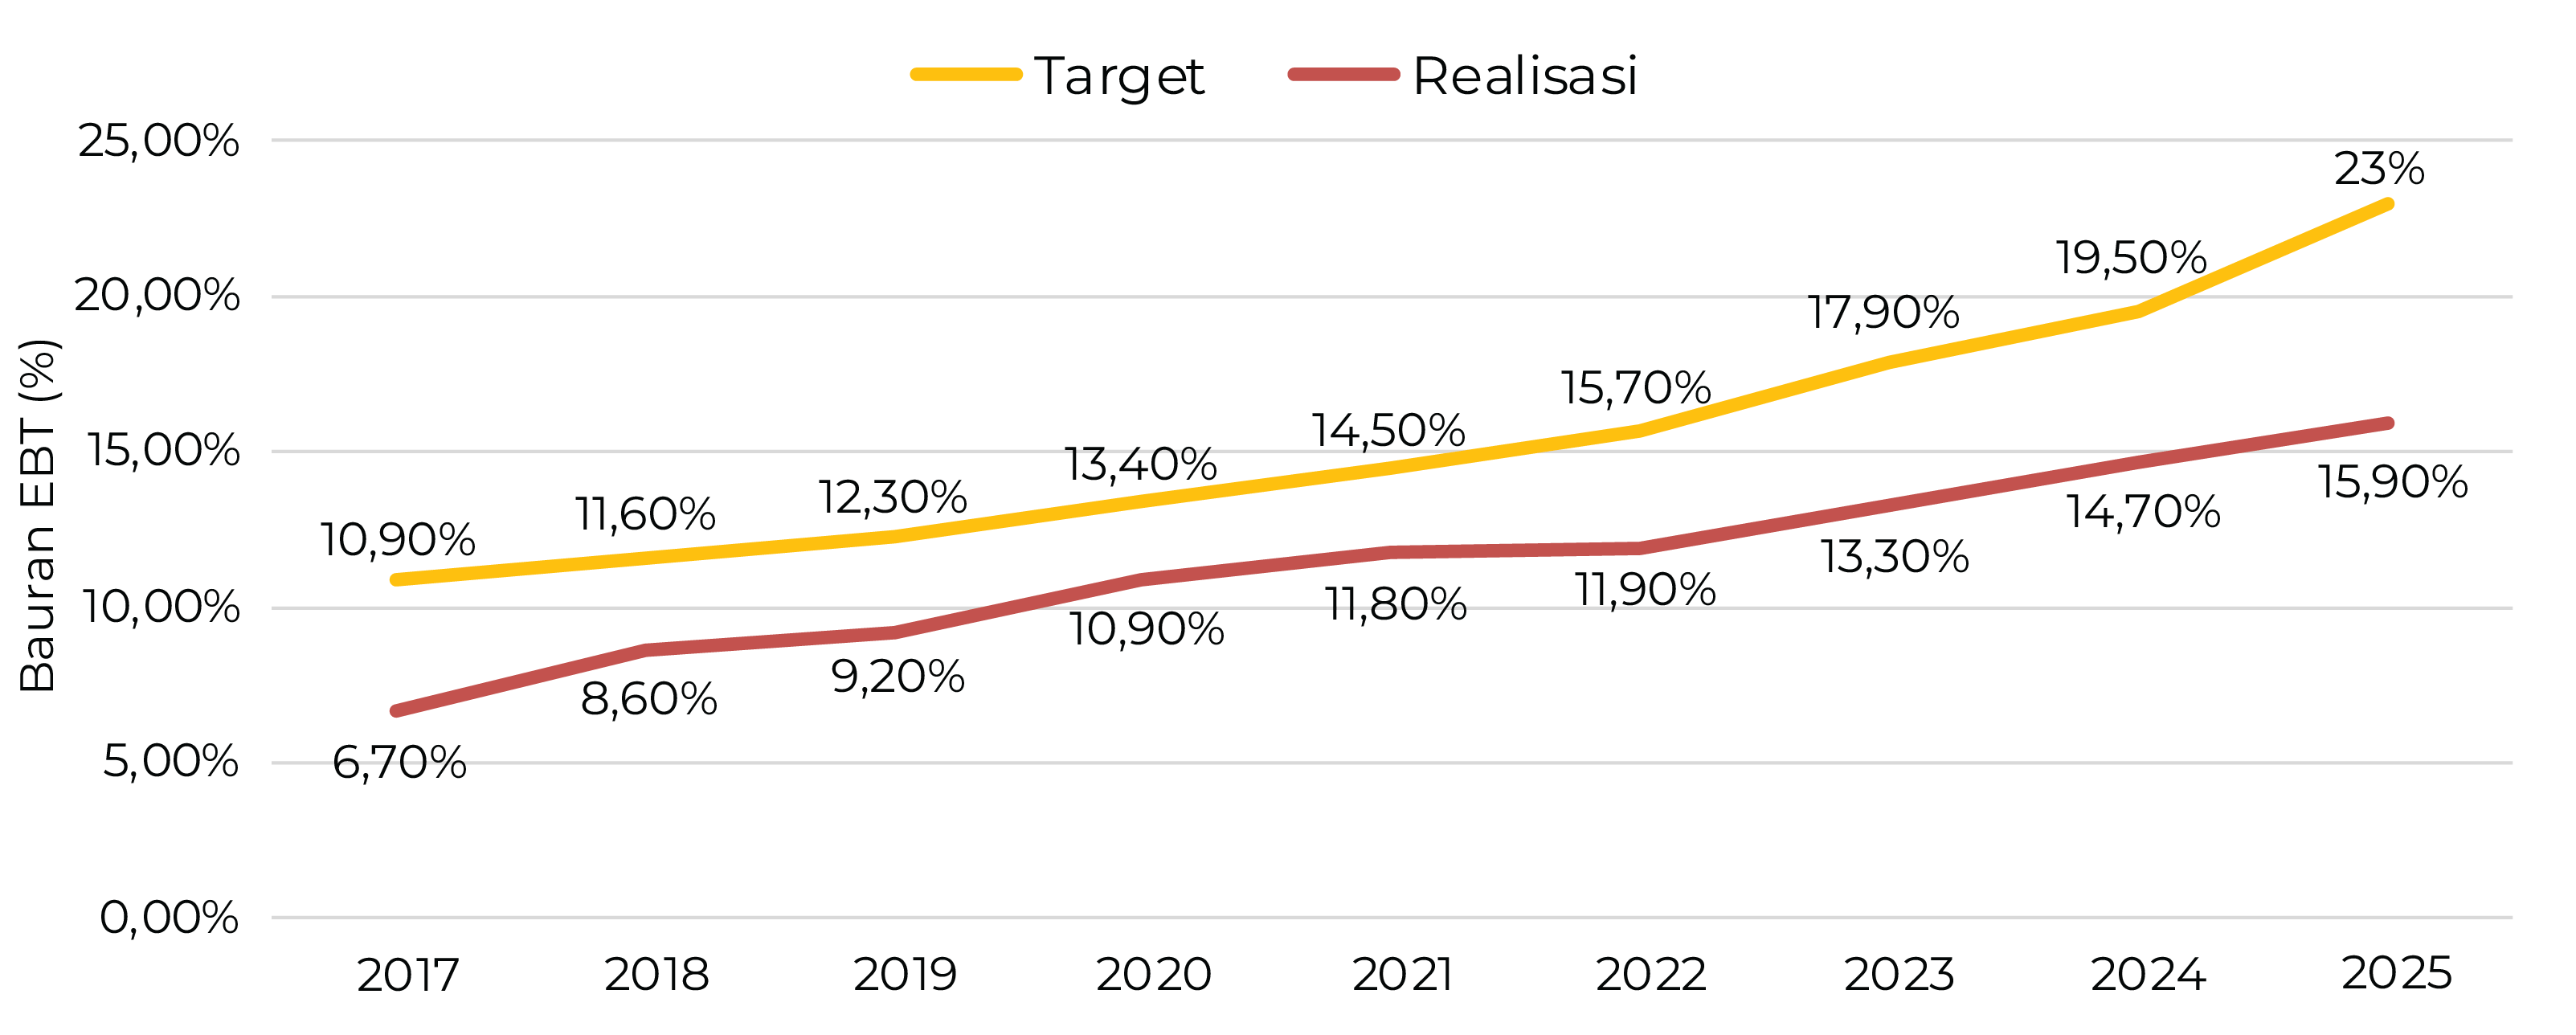
Pola ketimpangan antara target dan realisasi ini bukan hal baru dalam konteks EBT dalam negeri. Dalam RUPTL 2016–2025, pemerintah telah menetapkan target 5 GW untuk PLTS hingga 2025 (PLN 2016), namun realisasinya jauh dari harapan. Pola ini yang dikhawatirkan berulang dalam skala yang jauh lebih besar. Dalam gambaran yang lebih luas, data historis antara realisasi dan target bauran EBT tidak pernah terpenuhi (Gambar 1). Bauran EBT nasional secara konsisten meleset dari targetnya. Pada 2023, realisasi hanya 13,3 persen dari target 17,9 persen, kemudian pada 2024 mencapai 14,7 persen, dan pada 2025 sekitar 15,9 persen masih jauh dari target 23 persen yang dipatok dalam Kebijakan Energi Nasional. Selama lima tahun berturut-turut, jarak antara janji dan capaian tak pernah benar-benar menyempit. Rekam jejak ini penting, karena ia memberi tahu kita sesuatu tentang seberapa besar bobot yang layak diberikan pada sebuah target baru.
Gambar 1. Target dan Realisasi EBT
Di sinilah letak paradoks target 100 GW yang disampaikan. Secara potensi, target itu masuk akal mengingat potensi yang mencapai 208 GW. Persoalannya bukan pada apakah matahari cukup, melainkan pada seberapa jauh target itu melompati lintasan yang direncanakan sendiri oleh negara. Tekad politik (political will) memang penting, tetapi jauh lebih penting untuk menyelaraskannya dalam dokumen resmi yang akan menjadi pedoman utama dalam menjalankan kebijakan. Jika perencanaan teknokratis yang disusun PLN untuk sepuluh tahun ke depan hanya 17 GW surya dengan skenario yang paling agresif, maka target 100 GW dikhawatirkan akan menjadi wacana tak mendasar di kemudian hari.
Lebih dari itu, logika dasar penambahan kapasitas menuntut kejujuran yang kerap absen dari panggung pidato. Jika 100 GW surya ditambahkan ke dalam sistem yang kapasitas totalnya baru 107,5 GW (KESDM 2026), sementara pertumbuhan permintaan listrik tidak berlipat dalam semalam, maka ruang bagi energi surya hanya bisa tercipta jika pembangkit lama terutama PLTU batu bara mulai dipensiunkan. Namun, pensiun dini PLTU tidak sesederhana keputusan politik karena fleksibilitas sistem juga dibatasi oleh kontrak jangka panjang, termasuk skema take-or-pay (ToP) yang memberikan kewajiban offtake (penyerapan) tertentu kepada PLN. Menurut IEA, kewajiban ToP dalam perjanjian PLN dengan perusahaan pembangkit swasta maupun kontrak pasokan gas menciptakan kekakuan dalam pengoperasian pembangkit konvensional. Ketika pembangkit-pembangkit tersebut tetap memiliki kewajiban kontraktual untuk beroperasi atau menyerap bahan bakar, fleksibilitas sistem untuk mengakomodasi pembangkit energi terbarukan menjadi semakin terbatas (IEA 2022). Selama kendala dari kewajiban kontraktual tersebut belum diselesaikan atau disesuaikan, penambahan kapasitas surya berpotensi menciptakan biaya sistem tambahan alih-alih langsung menghasilkan penghematan.
Hambatan bukan hanya pada sisi kontrak, melainkan juga pada sisi pendanaan. JETP — kesepakatan senilai 20 miliar dolar AS yang ditandatangani Indonesia di G20 Bali 2022 — sendiri hanya menargetkan kapasitas surya sebesar 4,1 GW pada 2025 dalam skenario paling ambisius yang dirancangnya. Lebih mengkhawatirkan, koalisi masyarakat sipil yang mengevaluasi dokumen perencanaan JETP mencatat bahwa dana yang dijanjikan berbentuk hibah hanya sekitar 3 persen, sementara sisanya ditawarkan sebagai pinjaman komersial yang pada akhirnya akan membebani ruang fiskal negara (AEER et al. 2023). Pendanaan terbesar yang berasal dari JETP pun tidak dirancang untuk mencapai 100 GW dalam waktu singkat. Kondisi ini menimbulkan pertanyaan terkait wacana pencapaian target dalam waktu singkat apakah sudah melalui proses perencanaan yang panjang atau hanya sebuah keinginan sesaat.
Kemudian, pemenuhan target 100 GW saat ini direncanakan dipenuhi secara sentralisasi dan dengan memanfaatkan lahan yang besar. Kementerian ESDM, melalui Wakil Menteri Yuliot Tanjung pada Mei 2026, menyatakan telah mengidentifikasi sekitar 24.000 hektare lahan di Pulau Jawa (Kompas 2026). Pada kesempatan lain, Direktur PLN menyebutkan sedang berkoordinasi dengan Kementerian Agraria untuk menyiapkan 28.000 hektare lahan untuk proyek 100 GW (CNBC Indonesia 2026). Pada kesempatan itu pula disebutkan bahwa dengan persiapan tersebut, pada tahun 2030 ditargetkan tambahan kapasitas dari energi surya sebesar 19 GW. Masih jauh dari target 33 GW pada akhir tahun 2026.
Pilihan untuk memusatkan pemanfaatan surya pada ladang skala besar bukan semata-mata soal efisiensi teknis. Kennedy (2018) menunjukkan bahwa logika bankability — kemampuan proyek menghasilkan imbal hasil yang cukup bagi pemberi pinjaman — secara sistematis mendorong investasi energi terbarukan ke proyek berskala besar di lokasi dengan infrastruktur yang sudah mapan, seraya mengabaikan proyek terdistribusi yang justru lebih sesuai dengan kebutuhan akses energi. Dalam konteks ini, absennya dorongan serius terhadap PLTS atap bukan kegagalan imajinasi, melainkan hasil yang dapat diprediksi dari arsitektur pembiayaan yang sedang bekerja. Panel surya atap sebetulnya lebih efisien karena memanfaatkan bangunan yang sudah ada dan menempatkan pembangkitan langsung di titik konsumsi, sehingga mengurangi beban transmisi sekaligus menekan risiko deforestasi akibat pembukaan lahan baru. Namun di lapangan, koalisi masyarakat sipil menemukan bahwa unit distribusi PLN secara aktif membatasi izin pemasangan PLTS atap, padahal Permen ESDM 26/2021 secara eksplisit memperbolehkan pemasangan hingga 100 persen dari kapasitas listrik tersambung (AEER et al. 2023). JETP memproyeksikan bahwa dari 265 GW energi surya yang dibutuhkan pada tahun 2050 dan sekitar 75 GW berpotensi dipasok dari PLTS atap terdistribusi (AEER et al. 2023).
Rekomendasi
Ambisi 100 GW bukan persoalan pada niatnya. Transisi energi memang mendesak dan pancaran sinar matahari Indonesia memang berlimpah. Persoalannya terletak pada jarak antara besarnya angka yang diucapkan dan kelembagaan yang tersedia untuk mewujudkannya. Selama target itu belum masuk ke dalam dokumen perencanaan yang mengikat, belum ada strategi pensiun dini PLTU yang transparan, dan belum ada kerangka regulasi yang membuat PLTS atap layak secara ekonomi bagi rumah tangga biasa, maka 100 GW berisiko menjadi satu lagi angka yang lahir dari panggung dan mati di atas kertas. Beberapa langkah kelembagaan yang perlu diambil segera:
-
Melakukan penyelarasan antara target 100 GW ke dalam berbagai dokumen resmi pemerintah. Termasuk strategi pencapaiannya, mengingat kapasitas produksi listrik saat ini yang mencapai 107,5 GW. Hal ini mengindikasikan bahwa akan ada pensiun dini terhadap sumber listrik dari energi yang lain. Penyelarasan antara janji pidato dan dokumen resmi akan membuat target bauran energi serta proyek PLTS menjadi lebih kuat secara hukum, serta mampu memberi kepastian terhadap investasi dan alokasi anggaran pemerintah.
-
Mendorong pemanfaatan PLTS atap secara masif sebagai opsi transisi yang terdistribusi. Berbeda dengan ladang surya skala besar yang membutuhkan puluhan ribu hektare lahan baru, PLTS atap memanfaatkan bangunan yang sudah ada dan menempatkan pembangkitan langsung di titik konsumsi, sehingga mampu mengurangi beban transmisi serta menekan risiko alih fungsi lahan. Namun pendekatan ini hanya akan berjalan jika dua hambatan utamanya diselesaikan secara bersamaan. Pertama, perbaikan regulasi untuk skema ekspor listrik ke jaringan dan pembatasan kuota yang berlaku saat ini membuat ekonomi PLTS atap tidak menarik bagi rumah tangga biasa, terlepas dari seberapa besar potensinya. Kedua, subsidi yang terukur perlu dirancang pada sisi hulu dan hilir. Sisi hulu untuk menumbuhkan industri panel surya dalam negeri, dan sisi hilir untuk meringankan biaya pemasangan bagi konsumen. Keduanya tidak bisa berjalan sendiri-sendiri, subsidi tanpa perbaikan regulasi akan sia-sia, dan regulasi yang baik tanpa insentif ekonomi tidak akan menggerakkan pasar. Gedung pemerintahan dapat menjadi titik mulai yang paling realistis, ia menggabungkan kepastian pasar, keteladanan kebijakan, dan peluang bagi industri dalam negeri untuk tumbuh sebelum bersaing di pasar yang lebih luas.
Referensi
AEER, Greenpeace Indonesia, CELIOS, Koaksi Indonesia, Transisi Bersih, 350.org Indonesia, dan Arisel Communications. 2023. Strengthening an Inclusive, Green and Effective Just Energy Transition: A Call from CSOs in Indonesia. Jakarta.
CNBC Indonesia. 2026. “Demi Bangun 100 GW PLTS, ATR Siapkan 28.000 Hektare Lahan di Jawa.” July 2. https://www.cnbcindonesia.com/news/20260702171709-4-747625/demi-bangun-100-gw-plts-atr-siapkan-28000-hektare-lahan-di-jawa.
International Energy Agency (IEA). 2022. Enhancing Indonesia’s Power System. Paris: IEA. https://www.iea.org/reports/enhancing-indonesias-power-system.
Kementerian Energi dan Sumber Daya Mineral (KESDM). 2026. Handbook of Energy and Economic Statistics of Indonesia 2025. Jakarta: Kementerian Energi dan Sumber Daya Mineral.
Kementerian Lingkungan Hidup (KLH). 2021. Indonesia Long-Term Strategy for Low Carbon and Climate Resilience 2050 (Indonesia LTS-LCCR 2050). Jakarta: Kementerian Lingkungan Hidup.
Kementerian Lingkungan Hidup (KLH). 2026. Laporan Inventarisasi Gas Rumah Kaca dan Monitoring, Pelaporan, dan Verifikasi Nasional Tahun 2025. Jakarta: Kementerian Lingkungan Hidup.
Kennedy, Sean F. 2018. “Indonesia’s Energy Transition and Its Contradictions: Emerging Geographies of Energy and Finance.” Energy Research & Social Science. https://doi.org/10.1016/j.erss.2018.04.023.
Kompas. 2026. “Dari Solar ke Matahari, Pemerintah Bidik 100 GW dan Hemat Rp73,9 T.” July 15. https://money.kompas.com/read/2026/08/15/091900026/dari-solar-ke-matahari-pemerintah-bidik-plts-100-gw-dan-hemat-rp-73-9-t.
Perusahaan Listrik Negara (PLN). 2016. Rencana Usaha Penyediaan Tenaga Listrik (RUPTL) 2016–2025. Jakarta: Perusahaan Listrik Negara.
Perusahaan Listrik Negara (PLN). 2025. Rencana Usaha Penyediaan Tenaga Listrik (RUPTL) 2025-2034. Jakarta: Perusahaan Listrik Negara.